En muchas empresas el transporte se controla por el total mensual: si la factura sube, se negocia la tarifa o se cambia de proveedor. Sin embargo, el factor que más influye en el coste no suele ser la tarifa, sino la forma en que se envía la mercancía.
El tamaño del envío lo cambia todo
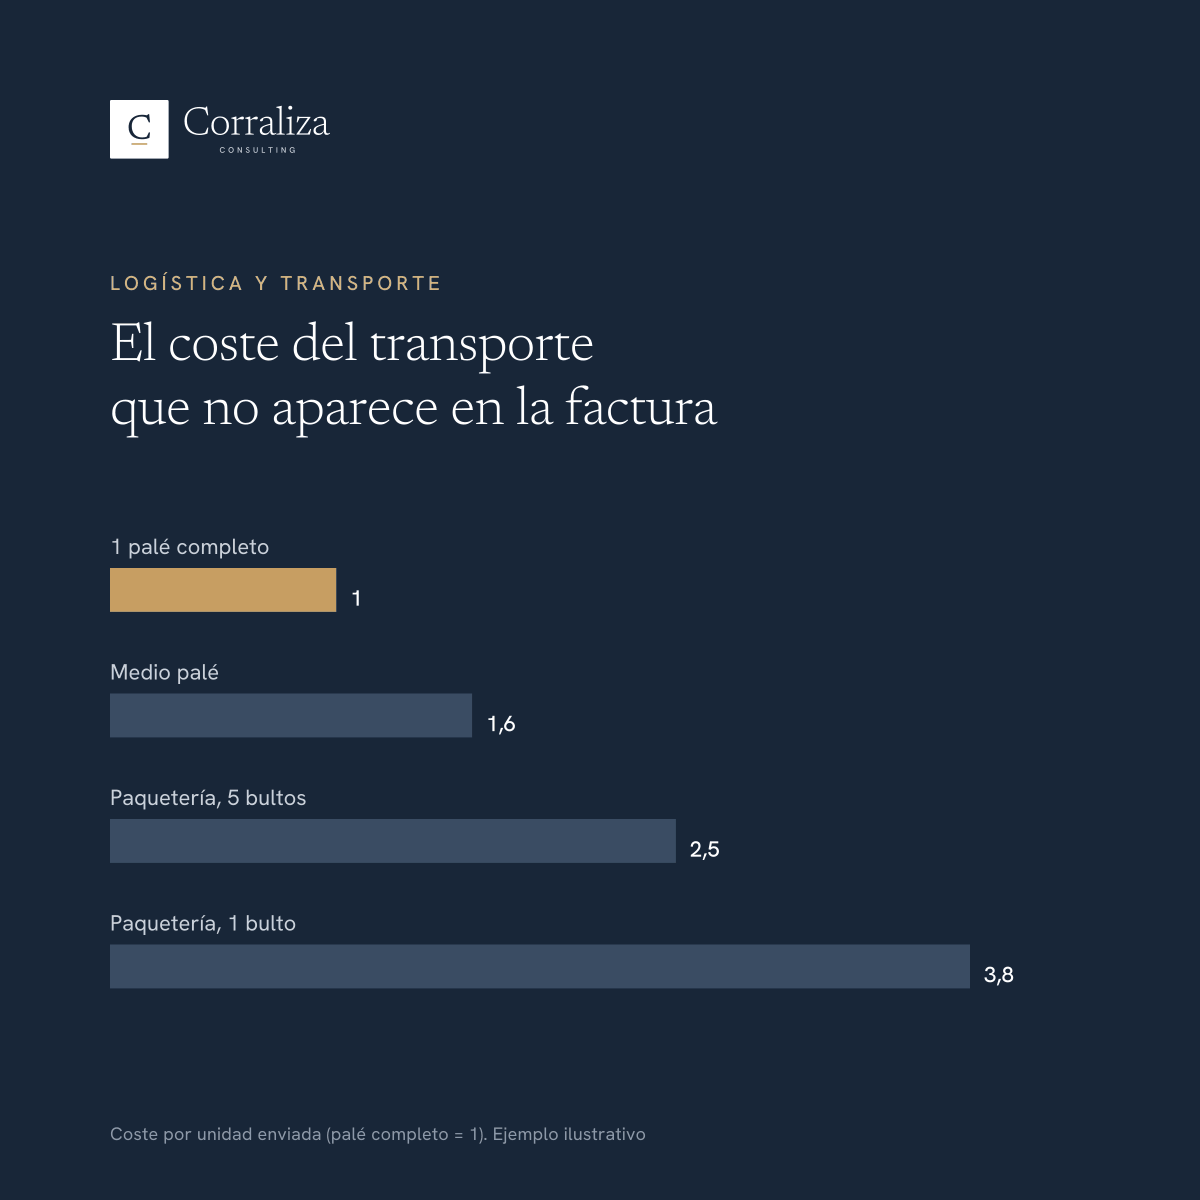
El gráfico muestra un ejemplo ilustrativo del coste por unidad enviada, tomando como referencia un palé completo:
- Palé completo: 1.
- Medio palé: 1,6 veces más por unidad.
- Paquetería con 5 bultos: 2,5 veces más.
- Paquetería con 1 bulto: 3,8 veces más.
La misma mercancía puede costar casi cuatro veces más por unidad si sale en envíos pequeños. El coste fijo de cada expedición (recogida, gestión, documentación y entrega) se reparte entre menos unidades.
Un ejemplo
Una empresa envía cada semana 40 pedidos a la misma zona. Si cada pedido sale por separado en paquetería, paga 40 expediciones. Si los agrupa en dos días de reparto y consolida la mercancía en palés, el número de expediciones baja a unas pocas y el coste por unidad se acerca al del palé completo. El cliente recibe lo mismo, con uno o dos días de diferencia que muchas veces no le afectan.
Por qué ocurre
Los envíos pequeños no siempre responden a una necesidad del cliente. A menudo son consecuencia de decisiones internas:
- Pedidos que se sirven en cuanto llegan, sin agruparlos por cliente o por zona.
- Ausencia de un pedido mínimo o de una política de portes que lo incentive.
- Envíos parciales por falta de existencias, que generan una segunda expedición para completar el pedido.
- Urgencias que podrían evitarse con mejor planificación comercial o de producción.
Cómo medirlo
Para conocer el coste real hay que pasar de la factura total al coste por expedición, por cliente y por unidad enviada. Con los datos del transportista y del sistema de pedidos se puede calcular:
- El número de expediciones y su tamaño medio por cliente.
- El coste por unidad según el tipo de envío.
- Qué parte del gasto corresponde a envíos parciales o urgentes.
- Qué clientes generan un coste de transporte desproporcionado respecto a su margen.
Qué se puede hacer
Las medidas más habituales no requieren inversión: agrupar pedidos por días de reparto, fijar pedidos mínimos o portes a cargo del cliente por debajo de un importe, mejorar la disponibilidad de existencias para evitar envíos parciales y revisar con los transportistas las tarifas por tipo de envío. Antes de negociar precios conviene ordenar los envíos, porque el ahorro suele ser mayor.
Estas medidas deben acordarse con el área comercial. Un pedido mínimo o un día fijo de reparto son más fáciles de aceptar para el cliente si se explican como parte de un mejor servicio: entregas previsibles, pedidos completos y menos incidencias.