Cuando se analiza la rentabilidad, lo habitual es partir del precio de venta y del coste del producto. Con esos dos datos, todos los clientes parecen similares. Sin embargo, cada cliente genera costes distintos según cómo compra, cómo se le entrega y qué condiciones comerciales tiene.
Del precio de tarifa al margen real
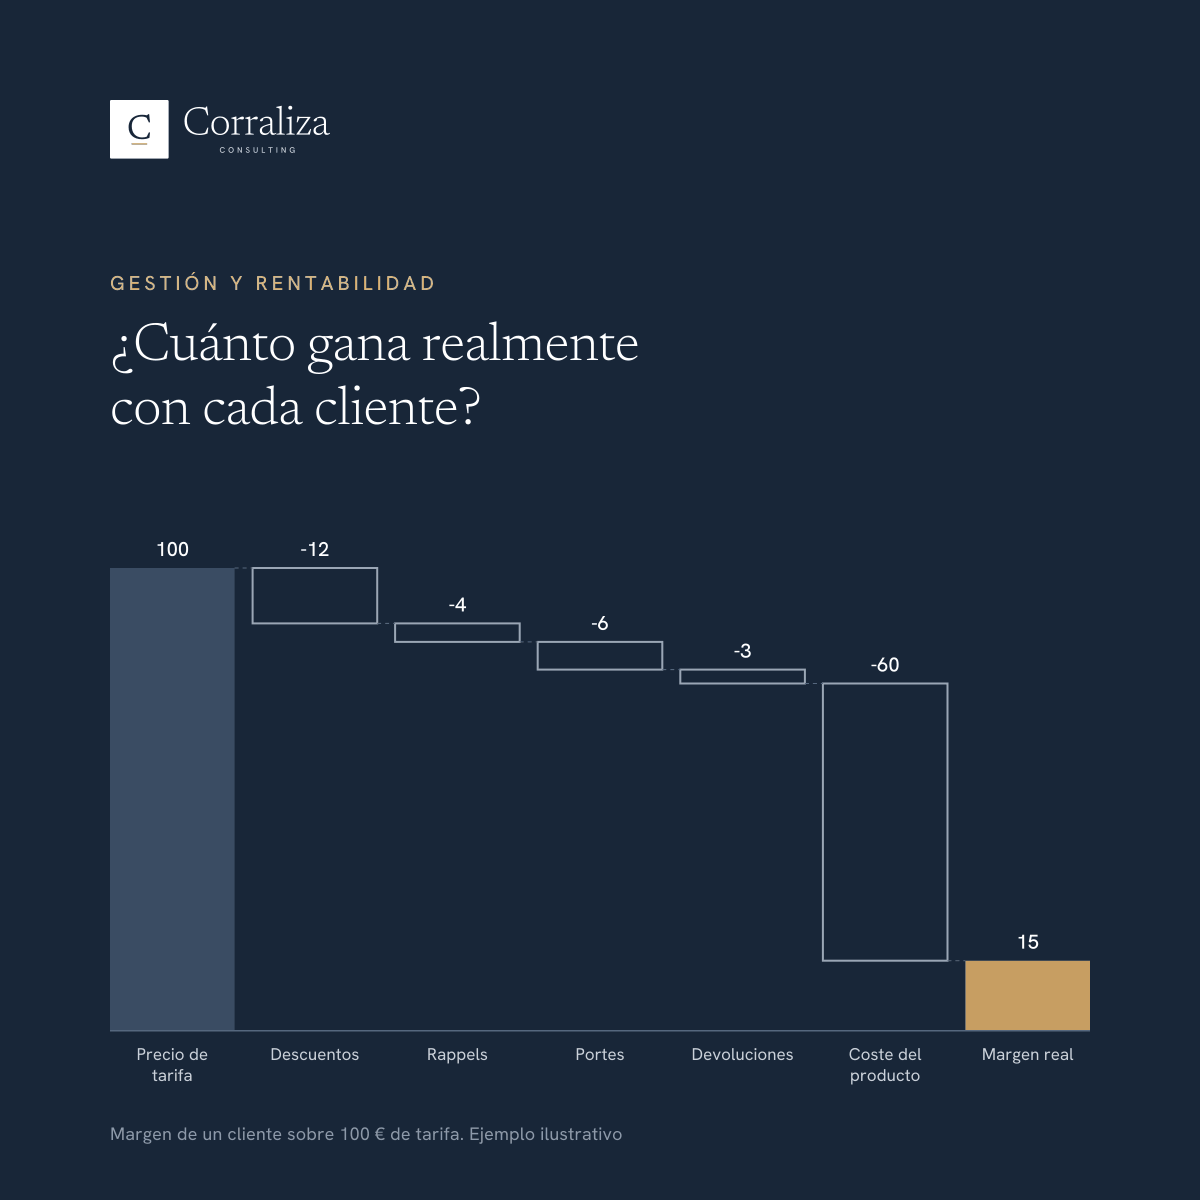
El gráfico muestra un ejemplo ilustrativo sobre 100 € de venta a precio de tarifa:
- Descuentos comerciales: 12 €.
- Rappels por volumen al cierre del año: 4 €.
- Portes asumidos por la empresa: 6 €.
- Devoluciones y abonos: 3 €.
- Coste del producto: 60 €.
El resultado es un margen de 15 €. Si solo se restaran los descuentos y el coste del producto, el margen aparente sería de 28 €, casi el doble.
Por qué no se ve en la contabilidad
La contabilidad recoge todos estos conceptos, pero en cuentas generales: los portes en transporte, los rappels en una provisión anual y las devoluciones en abonos. Ninguno se asigna de forma automática al cliente que los origina. Por eso dos clientes con la misma facturación pueden aportar resultados muy distintos sin que se detecte.
Cómo calcularlo en su empresa
- Partir de las ventas por cliente a precio de tarifa, no a precio neto.
- Asignar a cada cliente sus descuentos, rappels y abonos reales del periodo.
- Imputar los portes según los envíos efectivos: número de expediciones, tipo de envío y destino.
- Añadir, cuando sea relevante, el coste de servir: preparación de pedidos pequeños, condiciones de pago o atención comercial.
- Ordenar los clientes por margen real y compararlo con su facturación.
El análisis suele mostrar que un grupo reducido de clientes concentra la mayor parte del beneficio y que algunos clientes con buena facturación tienen un margen muy bajo o incluso negativo.
Errores frecuentes
- Repartir los costes en proporción a las ventas. Es sencillo, pero hace que todos los clientes parezcan igual de rentables, que es justo lo que se quiere evitar. Cada coste debe asignarse según lo que lo provoca: el número de envíos, el número de pedidos o las devoluciones reales.
- Analizar un único mes. Los rappels, las campañas y las devoluciones se concentran en momentos concretos del año. Conviene trabajar con doce meses para tener una imagen fiable.
- Olvidar las condiciones de pago. Un cliente que paga a 120 días exige financiar sus compras durante cuatro meses. En empresas con márgenes ajustados, ese coste financiero es relevante.
- Buscar una precisión excesiva. No hace falta asignar cada euro. Con los cuatro o cinco conceptos más importantes se obtiene una clasificación de clientes suficiente para decidir.
Qué hacer con el resultado
El objetivo no es prescindir de clientes, sino decidir con información: revisar condiciones comerciales, fijar pedidos mínimos, ajustar la política de portes o dirigir el esfuerzo comercial hacia los clientes que más aportan. Si los datos se actualizan de forma periódica, por ejemplo en un cuadro de mando, el seguimiento deja de depender de estimaciones.